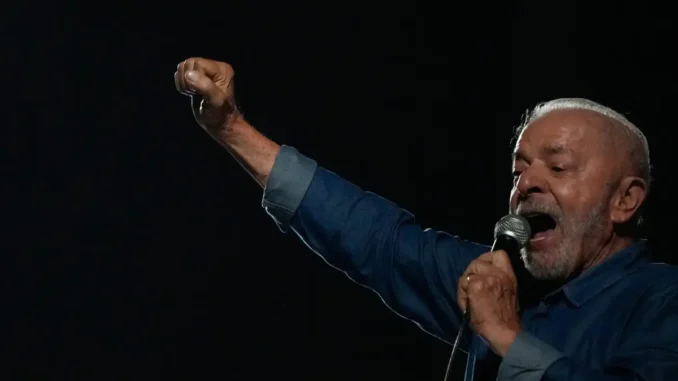
Los mercados castigan el triunfo de Lula con una venta masiva de activos brasileños. El Ibovespa cayó más de 13%, el ETF EWZ perdió 19,8% y el real se depreció cerca de 11,5% frente al dólar, según las cifras incluidas en este análisis.
La reacción no responde a una sola causa. Los inversores están descontando, al mismo tiempo, un giro político hacia la izquierda, una posible disputa institucional y nuevas dudas sobre el gasto público. Por eso, el resultado electoral cambió de inmediato la forma en que los fondos valoran el riesgo de Brasil.
Por qué los mercados castigan el triunfo de Lula
La Bolsa de São Paulo no reaccionó solo al nombre del ganador. El movimiento refleja una reevaluación rápida de las expectativas económicas. Durante las semanas previas, algunos operadores habían apostado por una continuidad política distinta y ahora deben cerrar esas posiciones.
Sin embargo, el castigo también revela una preocupación más profunda: el mercado quiere saber quién conducirá la política económica y qué límites tendrá el nuevo Gobierno para aumentar el gasto. Mientras esas respuestas no aparezcan, la prima de riesgo seguirá bajo presión.
Una jornada de ventas que cruzó las fronteras
El Ibovespa se hundió más de 13% y llegó a registrar pérdidas intradía cercanas al 16%. La volatilidad activó mecanismos de interrupción temporal de las operaciones en la plaza paulista.
El impacto también se trasladó a Wall Street. El iShares MSCI Brazil ETF (EWZ), utilizado por fondos extranjeros para tomar exposición a Brasil, cayó 19,8% después de la apertura. Al mismo tiempo, el real perdió cerca de 11,5% frente al dólar.
Las cifras muestran que los inversores no están ajustando una posición aislada. Están reduciendo exposición a acciones, moneda y deuda brasileñas al mismo tiempo.
Las métricas que explican el shock
- Ibovespa: caída de 13,4%, con pérdidas intradía de hasta 16%.
- ETF EWZ: descenso de 19,8% en Wall Street.
- Real brasileño: depreciación aproximada de 11,5% frente al dólar.
La primera causa: el cierre de las apuestas previas
Antes de la segunda vuelta, parte del mercado había comprado la posibilidad de una remontada de la derecha. Esa expectativa impulsó posiciones favorables a una continuidad distinta en la política económica.
El triunfo de Lula obligó a desmontar esas operaciones. En consecuencia, muchos fondos ejecutaron órdenes de venta para limitar pérdidas. El resultado fue una presión simultánea sobre la Bolsa, el real y los instrumentos vinculados a Brasil.
Este tipo de movimiento puede amplificar una noticia política. Cuando varios inversores intentan salir al mismo tiempo, la liquidez se reduce y las oscilaciones se vuelven más violentas.
La segunda causa: el riesgo institucional
El mercado también observa la respuesta de la oposición. La posibilidad de impugnar el resultado o llevar la disputa a los tribunales prolongaría la incertidumbre y retrasaría las decisiones de empresas e inversores.
Una transición cuestionada eleva el riesgo país porque dificulta anticipar las reglas del juego. Además, puede retrasar nombramientos, presupuestos y acuerdos legislativos. Por eso, la estabilidad institucional será una de las primeras variables que seguirán los fondos internacionales.
La tercera causa: deuda, gasto público y credibilidad fiscal
La discusión económica se concentra en la sostenibilidad de las cuentas públicas. El análisis citado de ING Group sitúa la deuda bruta de Brasil en torno a 82,9% del producto interno bruto.
Los inversores temen que un programa centrado en gasto social y estímulo público debilite la consolidación fiscal. Si esa percepción se mantiene, el Gobierno podría enfrentar mayores costos de financiamiento y el Banco Central tendría menos margen para reducir las tasas de interés.
Pero la cifra de deuda no explica por sí sola el desplome. El mercado también evalúa el crecimiento, la recaudación, el resultado primario y la capacidad del Ejecutivo para construir acuerdos en el Congreso.
El nombramiento que puede cambiar el rumbo
La próxima señal relevante será el nombre de quien asuma el Ministerio de Hacienda. El mercado busca un perfil con capacidad técnica y respaldo político para ordenar las cuentas públicas.
Si Lula elige una figura percibida como moderada, el Gobierno podría recuperar parte de la confianza perdida. En cambio, un nombramiento interpretado como una victoria del ala más intervencionista del Partido de los Trabajadores podría prolongar la presión sobre el real y los bonos.
La reacción dependerá también de las primeras medidas. No bastará con un discurso favorable a la responsabilidad fiscal. Los inversores exigirán metas, calendario y mecanismos verificables.
Qué deben vigilar ahora los inversores
La volatilidad no desaparecerá con el cierre de la primera jornada. Durante las próximas semanas, los mercados buscarán señales concretas en cuatro frentes:
- El nombramiento del ministro de Hacienda.
- La evolución del déficit fiscal primario.
- La relación del Gobierno con el Congreso y la oposición.
- Las medidas del Banco Central para contener la depreciación del real.
También será necesario observar los bonos soberanos de largo plazo. Si sus rendimientos suben, Brasil pagará más por financiarse y el ajuste fiscal será todavía más difícil.
Qué puede pasar con la economía brasileña
El escenario inmediato combina moneda débil, tasas altas y menor apetito por el riesgo. Esta mezcla puede encarecer el crédito y frenar la inversión privada.
Sin embargo, Brasil conserva una economía grande, un mercado interno relevante y una estructura productiva diversificada. Esos factores pueden limitar el daño si el nuevo Gobierno presenta pronto un marco fiscal creíble.
La recuperación dependerá menos de promesas generales que de la capacidad para coordinar política económica, Congreso y Banco Central. Ahí se definirá si el castigo actual es un episodio de volatilidad o el comienzo de una crisis más prolongada.
La señal de fondo para Brasil
Los mercados castigan el triunfo de Lula porque perciben que aumentó la incertidumbre sobre la dirección fiscal y política del país. La caída de los activos expresa una exigencia: claridad sobre el gasto, autoridad económica y estabilidad institucional.
Brasil todavía puede revertir parte de la reacción. Para lograrlo, el próximo Gobierno tendrá que demostrar que puede cumplir sus compromisos sociales sin perder el control de las cuentas públicas. El mercado ya dio su veredicto inicial; ahora espera hechos.
Be the first to comment