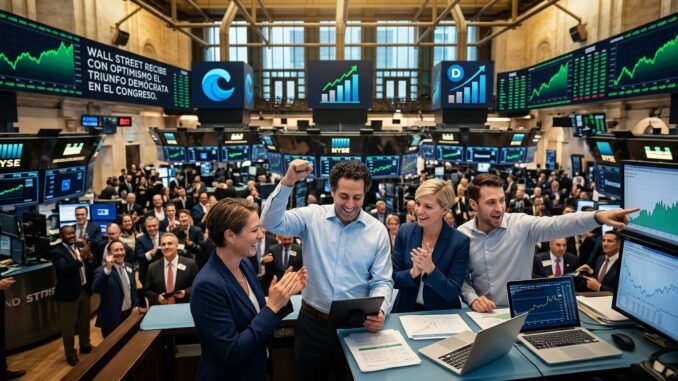
Las elecciones de medio mandato en Estados Unidos han vuelto a demostrar que los mercados financieros operan con una lógica propia, a menudo inversa a la intuición política. Tras meses de volatilidad y parálisis por la incertidumbre, las bolsas globales y Wall Street han respondido con un sólido rally de alivio ante la confirmación de un Congreso dividido.
Este fenómeno, lejos de ser una anomalía, responde a un patrón histórico. Los inversores internacionales prefieren el equilibrio de poder en Washington, el llamado gridlock o bloqueo institucional, porque reduce la imprevisibilidad regulatoria y congela las reformas fiscales agresivas. Un análisis de CNBC sobre el comportamiento histórico del S&P 500 después de las elecciones intermedias apunta precisamente a esa reacción favorable de los mercados ante los escenarios de poder dividido.
Leer También:
- Elecciones de medio término en Estados Unidos: ¿cómo impactan a Costa Rica?
- Elon Musk apostó cientos de millones por los republicanos y perdió
1. El fin de la incertidumbre: la verdadera razón del rally bursátil
El principal enemigo de las mesas de dinero no es una corriente política específica, sino la falta de visibilidad. La misma noche electoral, los futuros de Wall Street reflejaron un nerviosismo inicial debido a los cambios de tendencia en estados clave. Sin embargo, una vez asentado el escrutinio, los compradores de oportunidad tomaron el control e impulsaron al alza los principales índices de referencia, incluidos el S&P 500 y el Nasdaq.
El optimismo no se limitó a Nueva York. Las plazas globales replicaron el comportamiento: los parqués europeos registraron avances notables y los mercados emergentes experimentaron un respiro inmediato. La certidumbre de un resultado definitivo actúa como un catalizador para liberar el capital que permanecía en liquidez.
Leer También: Elecciones de medio mandato en EE. UU.: por qué importan las votaciones del 3 de noviembre
2. Radiografía sectorial: quién gana y quién pierde con el nuevo equilibrio
El regreso del control de la oposición en las cámaras legislativas introduce un sistema de contrapesos (checks and balances) que frena las agendas más radicales. Esto ha reconfigurado el mapa de valoraciones en el mercado de renta variable de forma inmediata.
El sector tecnológico y la inteligencia artificial bajo la lupa
Las grandes firmas tecnológicas y las empresas vinculadas al despliegue de infraestructura para inteligencia artificial experimentaron una sesión de alta volatilidad. Si bien el bloqueo legislativo disipa el temor a una ley antimonopolio federal expansiva, el foco regulatorio podría desplazarse hacia el ámbito estatal. Otra entrega de CNBC sobre el impacto sectorial de las elecciones identifica la inteligencia artificial, los centros de datos y la energía entre las áreas más sensibles al nuevo equilibrio político.
El revés del petróleo y las materias primas
La lectura para el sector energético tradicional fue marcadamente bajista. Los precios del petróleo crudo retrocedieron ante la perspectiva de que la Casa Blanca mantenga sus políticas de transición verde sin la interferencia de un Congreso con mayoría absoluta republicana. La falta de nuevos incentivos para la exploración y el mantenimiento de las restricciones a las emisiones de carbono pesaron sobre las valoraciones de las corporaciones petroleras tradicionales.
Resiliencia en banca e industria convencional
Por el contrario, el sector bancario y las industrias defensivas mostraron un comportamiento sólido. La banca se beneficia de un marco de supervisión que ya no sufrirá modificaciones drásticas a corto plazo, permitiendo a las entidades financieras planificar sus carteras de crédito con mayor estabilidad de márgenes.
Te podría Interesar: Las tres frases más polémicas de Trump durante las midterms
3. Divisas y bonos: el reajuste macroeconómico
La reacción de los mercados de renta fija y divisas completó el cuadro clínico de la jornada electoral. El dólar estadounidense experimentó un debilitamiento frente a una canasta de monedas internacionales, incluidas el euro y el yen. Los gestores de fondos interpretan que un Congreso dividido reduce la probabilidad de nuevos estímulos fiscales agresivos, lo que a su vez puede mitigar las presiones inflacionarias a medio plazo.
Este enfriamiento de las expectativas de inflación ofreció un balón de oxígeno a los bonos del Tesoro de EE. UU. La evolución de los rendimientos, sin embargo, seguirá vinculada a las decisiones de política monetaria. La Reserva Federal publica la trayectoria de la tasa de fondos federales, un indicador clave para entender el costo del dinero y la reacción de los mercados de renta fija.
Perspectiva: de la política de vuelta a los fundamentales
Una vez disipado el ruido de la campaña electoral, el consenso de los analistas de las firmas de inversión globales subraya que la política interna pasará a un segundo plano. La evolución de los mercados durante el próximo trimestre dependerá estrictamente de los datos macroeconómicos fundamentales:
- La trayectoria de las tasas de interés dictada por la Reserva Federal.
- Los informes trimestrales de beneficios empresariales, que reflejarán la salud del consumo privado.
- Los indicadores de inflación estructural en las economías occidentales.
Para los inversores individuales, el entusiasmo inicial no elimina los riesgos. La Comisión de Bolsa y Valores de Estados Unidos ofrece recursos para analizar la volatilidad y tomar decisiones informadas. El resultado electoral puede modificar las expectativas, pero no sustituye el análisis de los beneficios empresariales, las tasas de interés ni la valoración de cada activo.


Be the first to comment