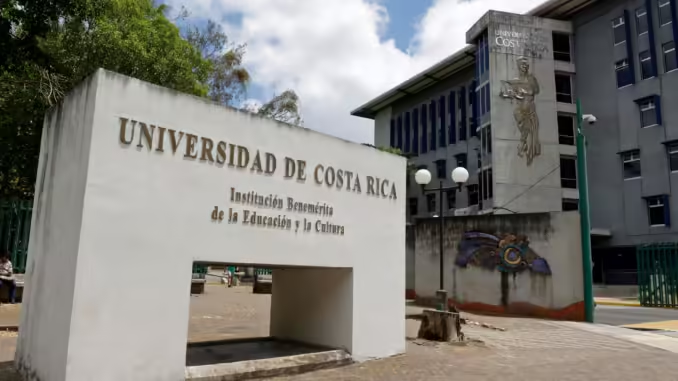
La Dirección General de Tributación mantiene abiertos varios procesos contra las cinco universidades públicas por posibles omisiones en el manejo de retenciones del impuesto sobre la renta. El Ministerio de Hacienda sostiene que el problema podría remontarse a, por lo menos, cuatro años y comprometer una suma todavía no determinada.
El viceministro de Ingresos, Víctor Carvajal, explicó que la revisión se concentra, entre otros aspectos, en los tributos asociados con los salarios de funcionarios universitarios. La sospecha es que, en determinados periodos, las instituciones habrían pagado los sueldos completos sin descontar los montos que correspondía entregar posteriormente al fisco.
Tributación espera respuestas de las universidades
De acuerdo con Carvajal, Hacienda ya remitió requerimientos de información y aguarda las respuestas institucionales para continuar con el análisis de cada expediente. El funcionario indicó que los casos se tramitan de manera individual y que todavía no existe una cifra oficial sobre el eventual monto adeudado.
La normativa tributaria establece que el impuesto correspondiente debe ser descontado del salario, registrado en la colilla de pago y trasladado a Hacienda. La investigación busca determinar si ese procedimiento fue aplicado correctamente por las universidades durante el periodo bajo revisión.
“Nos referimos a ese tipo de retenciones que están en proceso de fiscalización”, afirmó Carvajal al explicar el alcance de las pesquisas.
Una posible responsabilidad económica
El viceministro señaló que las universidades tendrían responsabilidad solidaria frente a Hacienda por los recursos que eventualmente no hayan sido retenidos o transferidos a tiempo. Si los procesos confirman las presuntas omisiones, las instituciones podrían quedar obligadas a cubrir los montos que determine la administración tributaria.
Por ahora, esa posibilidad no equivale a una resolución definitiva. Tributación debe revisar la documentación, establecer los periodos involucrados, cuantificar las obligaciones y permitir que cada universidad presente sus argumentos y pruebas.
El debate sobre autonomía y controles
El caso plantea un debate que va más allá de una diferencia contable. Las universidades públicas cuentan con autonomía para desarrollar su actividad académica y administrar sus asuntos internos, pero esa condición convive con obligaciones fiscales y con la responsabilidad de manejar recursos públicos bajo controles adecuados.
La investigación también pone bajo escrutinio los sistemas administrativos utilizados para calcular, reportar y pagar las retenciones salariales. Si se confirman fallas prolongadas, las autoridades deberán determinar si obedecieron a una interpretación normativa, a deficiencias de control o a decisiones específicas de cada institución.
Las universidades aún no responden
Este medio consultó a las cinco universidades públicas sobre el proceso y permanece a la espera de sus respuestas. Sus posiciones permitirán conocer si cuestionan los señalamientos de Hacienda, si reconocen diferencias en los procedimientos aplicados o si ya adoptaron medidas correctivas.
Mientras concluye la fiscalización, no se ha informado el monto total en discusión ni si las cinco instituciones enfrentan exactamente las mismas observaciones. La información disponible corresponde a señalamientos preliminares y no establece, por sí sola, responsabilidades definitivas.
El resultado de los expedientes definirá el alcance financiero del caso y podría convertirse en un precedente para la relación entre la administración tributaria y las universidades públicas.


Be the first to comment